
Asuntokauppa voi pysähtyä, vaikka kuukausitulot näyttäisivät riittävän lainan lyhennyksiin. Usein ratkaiseva kysymys on asuntolainan omarahoitusosuus, mutta sen rinnalla pankki tarkastelee vakuuksia, muita velkoja ja arjen todellista maksuvaraa.
Heinäkuussa 2026 voimassa oleva lainakatto sallii aiempaa suuremman rahoitusosuuden myös muille kuin ensiasunnon ostajille. Alapuolen oppaassa käydään selkokielellä läpi, paljonko omia säästöjä tarvitaan, miksi lisävakuuksia voidaan silti pyytää ja mitä tehdä, jos pankin vastaus on kielteinen.
Muista myös kilpailuttaa asuntolaina.
Sisällysluettelo:
Hae lainaa näissä palveluissa:
Kokeile helppoa asuntolainalaskuria lainaerän määrittämiseksi, asuntolainan omarahoitusosuus ja lainakatto huomioiden.
Mitä asuntolainan omarahoitusosuus tarkoittaa?
Asuntolainan omarahoitusosuus on se osa asunnon hinnasta, jota ei kateta haettavalla asuntolainalla. Tavallisesti osuus maksetaan säästöillä, aiemman asunnon myynnistä jäävillä varoilla tai muulla omalla varallisuudella. Jos käytössä on lainakaton laskentaan hyväksyttäviä lisävakuuksia, käteistä rahaa voidaan joissakin tilanteissa tarvita vähemmän.
Omarahoitusosuus ei ole pankille maksettava palvelumaksu. Raha muuttuu asuntokaupassa omaksi pääomaksi, joka pienentää tarvittavan lainan määrää. Mitä suurempi oma osuus on, sitä pienempi lainapääoma ja yleensä myös korkojen euromääräinen kokonaisrasitus ovat. Omarahoitusosuuden tarve riippuu kauppahinnan lisäksi siitä, minkä arvon pankki hyväksyy ostettavalle asunnolle ja muille lainan vakuuksille.
Oma raha, käsiraha ja lisävakuus ovat eri asioita
Oma raha tarkoittaa varoja, jotka käytetään suoraan kauppahinnan maksamiseen. Ennen kaupantekoa maksettava käsiraha tai varausmaksu on yleensä osa kauppahintaa, ei ylimääräinen maksu hinnan päälle. Se on silti pystyttävä maksamaan sovittuna ajankohtana, joten rahan on oltava käytettävissä jo ennen lainan nostamista.
Lisävakuutta ei puolestaan makseta myyjälle. Se annetaan pankille turvaksi siltä varalta, ettei lainaa pystytä hoitamaan sovitusti. Lisävakuutena voi toimia esimerkiksi talletus, sijoitusvarallisuus tai läheisen omistama asunto, jos pankki hyväksyy omaisuuden ja omistaja suostuu panttaukseen.
Mikä lainakatto on?
Lainakatto on asuntoluoton enimmäisluototussuhde. Se kertoo, kuinka suuri asuntolaina voi olla suhteessa lainan vakuudeksi annettujen hyväksyttävien vakuuksien käypään arvoon. Käypä arvo tarkoittaa omaisuuden todennäköistä markkina-arvoa lainan myöntämishetkellä. Ostettavan asunnon kohdalla lähtökohtana on usein toteutuva kauppahinta, mutta pankki voi arvioida kohteen arvon myös sitä alemmaksi.
Luototussuhde lasketaan jakamalla asuntolainan määrä hyväksyttävien vakuuksien yhteenlasketulla käyvällä arvolla. Tulos kerrotaan sadalla. Jos lainaa haetaan 190 000 euroa ja hyväksyttävien vakuuksien käypä arvo on 200 000 euroa, luototussuhde on 95 prosenttia. Ensiasunnon ostajan omarahoitusosuutta ja rahoituksen ehtoja kannattaa tarkastella erikseen, jos asuntoa varten on säästänyt ASP-tilille.
Lainakatto on heinäkuussa 2026 kaikille 95 prosenttia
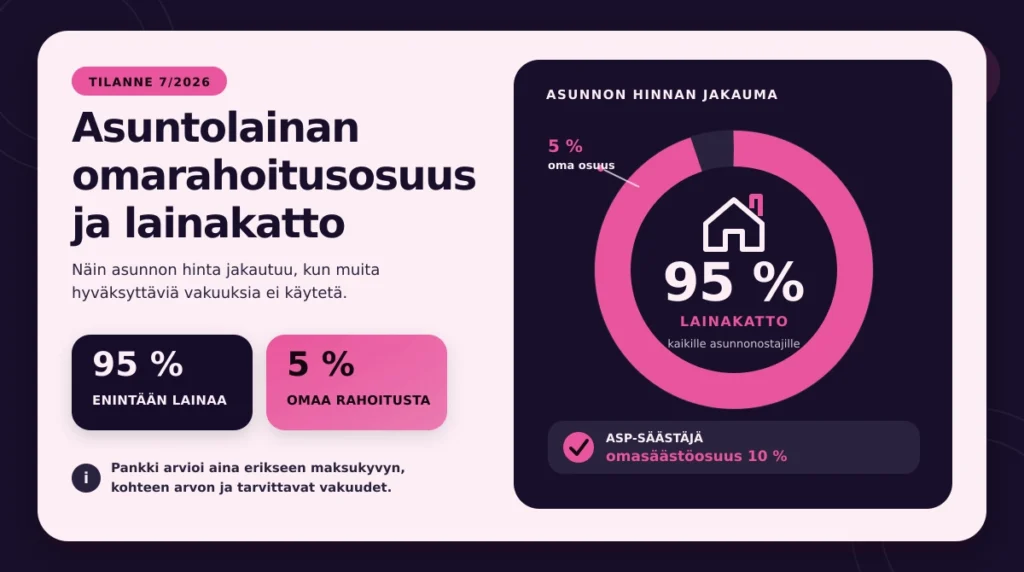
Finanssivalvonta nosti 29.6.2026 muiden kuin ensiasunnon ostajien lainakaton 90 prosentista 95 prosenttiin. Ensiasunnon ostajien raja pysyi 95 prosentissa. Päätös tarkoittaa, että voimassa oleva lainakatto on tällä hetkellä sama kaikille asunnonostajille.
Muutos on suhdannetilanteeseen liittyvä kevennys, jonka jatkoa Finanssivalvonta arvioi neljännesvuosittain. Raja voi siis myöhemmin muuttua. Lainaneuvottelussa kannattaa aina tarkistaa kaupantekohetkellä sovellettava prosentti eikä nojata vanhaan laskelmaan.
Mitä 95 prosentin lainakatto merkitsee euroina?
Jos ostettavan asunnon hinta ja hyväksytty käypä arvo ovat 200 000 euroa, 95 prosentin lainakatto sallii enintään 190 000 euron asuntolainan ilman muita hyväksyttäviä vakuuksia. Asunnon hinnasta jää tällöin maksettavaksi 10 000 euroa omilla varoilla. Teoreettinen vähimmäisomavastuu on siis viisi prosenttia.
Tämä ei kuitenkaan tarkoita, että pankin olisi myönnettävä 190 000 euroa. Lainakatto asettaa ylärajan, ei lupaa lainasta. Myönnettävä summa voi jäädä pienemmäksi tulojen, menojen, muiden velkojen, vakuuksien tai ostettavan kohteen ominaisuuksien vuoksi.
Ensiasunnon ostajan omarahoitusosuus
Ensiasunnon ostajan tavallisen asuntolainan laskennallinen vähimmäisomarahoitusosuus on heinäkuun 2026 lainakatolla viisi prosenttia, jos muita vakuuksia ei käytetä ja pankki hyväksyy kohteen käyvän arvon kauppahinnan suuruisena. Ensiasunnon ostajan prosentti ei siis juuri nyt poikkea muiden asunnonostajien prosentista.
Ensiasunnon ostajan kannattaa silti varautua muihin kuluihin. Ensiasunnon varainsiirtoverovapaus poistui vuoden 2024 alussa, joten myös ensimmäisestä kodista maksetaan pääsääntöisesti varainsiirtovero. Asuntolaina on tavallisesti vakuudellinen laina, minkä vuoksi pankki arvioi maksukyvyn lisäksi myös vakuuksien riittävyyttä.
ASP-lainassa omaa säästöä tarvitaan 10 prosenttia
ASP-rahoituksessa säännöt ovat erilaiset kuin tavallisessa asuntolainassa. ASP-tilille ja mahdollisesti muille omille tileille kertyvien hyväksyttävien varojen on katettava vähintään 10 prosenttia asunnon hankintahinnasta. ASP-rahoitusta voidaan myöntää enintään 90 prosenttia hankintahinnasta.
Siksi 200 000 euron asuntoa varten ASP-säästäjällä tulee olla vähintään 20 000 euroa hyväksyttävää omasäästöosuutta. Tavallisessa asuntolainassa nykyinen lainakatto voisi samalla hinnalla mahdollistaa 10 000 euron omarahoitusosuuden. ASP-sopimuksen muut ehdot, korkotuki ja takausjärjestelyt muodostavat oman kokonaisuutensa, joten pelkkä säästöprosentti ei ratkaise sitä, kumpi rahoitustapa sopii hakijan tilanteeseen.
Lainakatto ja pankin vakuusarvo eivät ole sama asia
Tämä ero aiheuttaa suuren osan asuntolainaan liittyvistä yllätyksistä. Lainakatossa käytetään vakuuden käypää arvoa, mutta pankki määrittää lisäksi oman vakuusarvonsa. Sisäinen vakuusarvo voi olla selvästi asunnon kauppahintaa pienempi, koska pankki varautuu hinnan laskuun ja myynnistä aiheutuviin kuluihin.
Ajatellaan 200 000 euron asuntoa. Nykyinen lainakatto voi sallia 190 000 euron lainan, jolloin omaa rahaa tarvitaan hinnan maksamiseen 10 000 euroa. Jos pankki käyttää omassa vakuuslaskelmassaan esimerkin vuoksi 70 prosentin vakuusarvoa, ostettava asunto kattaa vakuutta 140 000 euroa. Lainan ja päävakuuden väliin jää silloin 50 000 euron vakuusvaje.
Vakuusvaje ei automaattisesti tarkoita, että ostajan pitäisi tuoda vielä 50 000 euroa käteistä. Vajetta voidaan pankin ehtojen mukaan kattaa muulla omaisuudella tai takausratkaisulla. Pankkien käyttämät vakuusprosentit, hyväksyttävät ratkaisut ja niiden hinnat vaihtelevat.
Mitkä vakuudet voidaan huomioida lainakatossa?
Lainakaton laskennassa voidaan ostettavan asunnon lisäksi ottaa huomioon esimerkiksi toinen asunto tai vapaa-ajan asunto, talletus, rahasto-osuudet, osakkeet ja muu reaalivakuus. Myös toisen henkilön omistaman omaisuuden panttaus voi tulla kyseeseen. Pankki arvioi jokaisen vakuuden arvon ja sen, kuinka suuren osuuden arvosta se hyväksyy.
Henkilötakausta ei lasketa mukaan lainakatossa hyväksyttävien vakuuksien yhteisarvoon. Myöskään valtiontakaus tai vakuutusyhtiön täytetakaus ei kasvata lainakaton laskennassa käytettävää vakuuksien käypää arvoa. Ne voivat silti auttaa kattamaan pankin sisäisessä vakuuslaskelmassa syntyvää vajetta, jos niiden ehdot täyttyvät.
Jos läheinen panttaa omaisuuttaan lainan vakuudeksi, kyse ei ole muodollisuudesta. Maksuvaikeuksissa pankilla voi olla oikeus realisoida pantattu omaisuus panttaussitoumuksen rajoissa. Vastuun euromäärä, kesto ja vapautumisen ehdot on syytä käydä läpi ennen allekirjoittamista. Asuntolainan hakeminen yhteishakijan kanssa voi parantaa kotitalouden maksukykyä, mutta se ei automaattisesti korvaa vaadittavaa omarahoitusosuutta tai puuttuvia vakuuksia.
Näin lasket asuntolainan omarahoitusosuuden
Alustavan laskelman voi tehdä muutamassa vaiheessa:
- Selvitä asunnon kauppahinta ja arvioitu käypä arvo.
- Tarkista voimassa oleva lainakatto. Heinäkuussa 2026 se on 95 prosenttia.
- Kerro hyväksyttävien vakuuksien käypä arvo lainakattoprosentilla.
- Vähennä mahdollinen lainamäärä asunnon hinnasta.
- Lisää budjettiin verot, pankin kulut, muutto, mahdolliset korjaukset ja riittävä rahapuskuri.
Laskelma antaa vasta lähtökohdan. Pankki tekee lopullisen vakuusarvion ja päättää lainamäärästä maksukyvyn perusteella.
Esimerkki ilman lisävakuuksia
Asunnon hinta on 300 000 euroa ja pankki hyväksyy sen käyväksi arvoksi saman summan. Nykyisellä 95 prosentin lainakatolla asuntolainaa voisi olla enintään 285 000 euroa. Asuntolainan omarahoitusosuus olisi vähintään 15 000 euroa, minkä lisäksi ostaja tarvitsee varoja kaupasta aiheutuviin muihin menoihin.
Esimerkki hyväksyttävän lisävakuuden kanssa
Asunnon hinta on 300 000 euroa ja lainaa halutaan koko kauppahinnan verran. Pelkkä ostettava asunto ei riitä 95 prosentin lainakaton puitteissa, koska 300 000 euron laina vastaisi 100 prosenttia asunnon käyvästä arvosta. Jos pankki hyväksyy lisäksi 20 000 euron käyvän arvon verran muuta reaalivakuutta, vakuuksien yhteisarvo olisi 320 000 euroa. Tällöin 300 000 euron lainan luototussuhde olisi 93,75 prosenttia.
Laskelma osoittaa, että täysi lainarahoitus voi olla lainakaton näkökulmasta mahdollinen lisävakuuden avulla. Se ei silti poista pankin maksuvaralaskelmaa eikä välttämättä kata pankin omaa vakuusvajetta kokonaan. Lisävakuudelle annettava sisäinen vakuusarvo voi olla sen käypää arvoa pienempi.
Esimerkki ASP-rahoituksesta
Jos ASP-säästäjä ostaa 300 000 euron asunnon, 10 prosentin omasäästöosuus on 30 000 euroa. Rahoitusta tarvitaan tällöin 270 000 euroa. ASP-korkotukilainaan liittyy lisäksi aluekohtaisia enimmäismääriä ja muita ehtoja, joten koko rahoitus ei välttämättä muodostu yhdestä ASP-korkotukilainasta. Pankin käyttämä vakuusarvo ja hyväksymät lisävakuudet voivat vaikuttaa tarvittavan oman rahan määrään, joten asia kannattaa selvittää lainaneuvotteluissa.
Omarahoitusosuuden lisäksi tarvitaan rahaa kaupankäyntikuluihin
Viiden tai kymmenen prosentin säästö ei yleensä ole koko tarvittava summa. Asunto-osakkeiden varainsiirtovero on 1,5 prosenttia ja kiinteistöjen sekä rakennusten vero 3 prosenttia. Asunto-osakkeessa vero lasketaan yleensä velattomasta hinnasta, joten myös huoneistoon kohdistuva yhtiölaina voi kasvattaa veron perustetta.
Jos asunto-osakkeen velaton hinta on 200 000 euroa, varainsiirtovero on 3 000 euroa. Samansuuruisen kiinteistön vero on 6 000 euroa. Ensiasunnon ostaja maksaa veron samoilla perusteilla, kun kauppa on tehty 1.1.2024 tai sen jälkeen.
Muita menoja voivat olla pankin toimitusmaksu, vakuuden arviointi, omistuksen tai panttauksen rekisteröinti, kuntotarkastus, muutto ja heti kaupanteon jälkeen tehtävät korjaukset. Kaikkia kuluja ei voida automaattisesti lisätä asuntolainaan. Niille kannattaa varata oma summa ja jättää tilille myös puskuri yllättäviä menoja varten.
Miksi pankki voi hylätä hakemuksen, vaikka omarahoitusosuus riittää?
Riittävä asuntolainan omarahoitusosuus ratkaisee vain yhden osan luottopäätöksestä. Luotonantajalla on velvollisuus arvioida, pystyykö hakija hoitamaan lainan sovitusti. Sama periaate koskee konttoripankkeja ja verkossa toimivia pankkeja. Sujuva digitaalinen hakemus ei poista luottokelpoisuuden tarkistamista.
Maksuvara ei kestä pankin stressilaskelmaa
Pankki tarkastelee nettotuloja, säännöllisiä menoja, elatusvastuita, muita velkoja ja asumisen kaikkia kustannuksia. Finanssivalvonnan suosituksessa asuntolainat, muut velat ja rahoitusvastikkeet lasketaan kuormitetussa maksuvaralaskelmassa vähintään kuuden prosentin korolla ja enintään 25 vuoden takaisinmaksuajalla. Kuormitettujen lainanhoitomenojen tulisi pääsääntöisesti jäädä enintään 60 prosenttiin nettotuloista.
Kyse on suosituksesta ja pankkien riskienhallinnan viitearvosta, ei siitä, että jokainen rajan alittava hakemus hyväksyttäisiin tai jokainen ylittävä automaattisesti hylättäisiin. Pankki voi käyttää myös tätä tiukempaa omaa laskentaa. Arkeen jäävän rahan määrä ratkaisee paljon, etenkin jos taloudessa on lapsia, auto tai poikkeuksellisen suuret asumismenot.
Muut velat pienentävät mahdollista asuntolainaa
Autolaina, opintolaina, luottokorttivelka, osamaksut ja kulutusluotot vaikuttavat maksuvaraan. Pieni kuukausierä ei tee velasta näkymätöntä, koska pankki tarkastelee sekä jäljellä olevaa pääomaa että kuukausittaista rasitusta. Luotonantaja tilaa lainahakemusta käsitellessään positiivisesta luottotietorekisteristä otteen, joka antaa ajantasaisen kuvan hakijan luotoista ja tuloista.
Omarahoitusosuuden rahoittaminen uudella vakuudettomalla kulutusluotolla voi siksi heikentää asuntolainan saamisen mahdollisuutta. Se kasvattaa velkamäärää, nostaa kuukausikuluja ja on yleensä asuntolainaa kalliimpaa rahoitusta.
Ostettava asunto ei kelpaa pankille odotetulla arvolla
Kohteen sijainti, kunto, rakennuksen ikä, tulevat korjaukset, taloyhtiön talous ja myytävyys vaikuttavat vakuusarvioon. Pankki voi arvioida nopeasti myytävän kaupunkiasunnon eri tavalla kuin kohteen, jolle ostajia löytyy harvoin. Suuri yhtiölaina ja korkea rahoitusvastike vaikuttavat lisäksi hakijan kuukausittaiseen maksuvaraan.
Kielteinen päätös voi siis liittyä juuri valittuun asuntoon eikä pelkästään hakijaan. Toinen, samanhintainen kohde voi tuottaa erilaisen vakuusarvion ja erilaiset asumiskulut.
Tulot ovat epävarmat tai hakemuksen tiedoissa on puutteita
Koeaika, lyhyt määräaikainen työsuhde, vaihtelevat yrittäjätulot tai tulossa oleva pitkä vapaa voivat vaikuttaa arvioon. Epäsäännölliset tulot eivät itsessään estä asuntolainaa, mutta niiden jatkuvuudesta voidaan pyytää tavallista enemmän näyttöä. Puuttuvat liitteet tai hakemuksen ja rekisteritietojen ristiriidat hidastavat käsittelyä ja voivat estää päätöksen tekemisen.
Mitä tehdä kielteisen lainapäätöksen jälkeen?
Ensimmäinen askel on pyytää pankilta mahdollisimman täsmällinen syy. Pelkkä ilmoitus siitä, ettei lainaa voida myöntää, ei kerro, korjautuisiko tilanne suuremmalla omarahoitusosuudella, pienemmällä lainalla, lisävakuudella vai toisella ostokohteella.
Tilannetta voi parantaa seuraavilla keinoilla:
- Tarkista hakemuksen tulo-, velka- ja menotiedot sekä korjaa mahdolliset virheet.
- Maksa mahdollisuuksien mukaan pois kalliita pieniä luottoja ja sulje tarpeettomat käyttämättömät luottolimiitit.
- Laske asunnon enimmäishintaa tai kasvata säästöosuutta.
- Kerää vaihtelevista tuloista pidempi ja selkeämpi näyttö.
- Selvitä lisävakuuden ehdot ja riskit ennen kuin läheinen sitoutuu panttaukseen.
- Pyydä arvio useammalta pankilta samoilla, totuudenmukaisilla tiedoilla.
Pankeilla on erilaiset luottopolitiikat, joten yhden pankin kielteinen päätös ei välttämättä ratkaise muiden vastausta. Kaikkia sitovat silti lainakatto ja velvollisuus arvioida maksukyky. Yhteishakija voi vahvistaa talouden tulopohjaa, mutta samalla hänestä tulee vastuullinen lainasta sovitulla tavalla. Ratkaisua ei pidä käyttää vain hakemuksen läpimenon välineenä ilman aitoa yhteistä suunnitelmaa.
Mitä asuntolainatarjouksista kannattaa verrata?
Kun lainatarjouksia on useita, pelkkä marginaali ei kerro koko kustannusta. Vertailussa kannattaa katsoa todellista vuosikorkoa, viitekorkoa, avaus- ja hoitomaksuja, mahdollisen korkosuojauksen hintaa sekä ehtoja, joilla lainaa voi lyhentää tavallista nopeammin tai siirtää toiseen pankkiin.
Samalla on syytä tarkistaa, millaisen vakuusarvon kukin pankki antaa asunnolle ja paljonko lisävakuutta se edellyttää. Myös lainalupauksen voimassaoloaika ja kohteeseen liittyvät ehdot voivat vaihdella. Edulliselta näyttävä tarjous voi muuttua, jos se vaatii maksullisen takauksen tai useiden muiden palvelujen keskittämistä.
Asuntolainan omarahoitusosuus ja lainakatto kokemuksia
”Luulin pitkään, etteivät säästöni riittäisi ensimmäiseen asuntoon. Kun omarahoitusosuus ja pankin vaatimat vakuudet käytiin erikseen läpi, kokonaisuus näytti paljon selkeämmältä. Pienensin hieman asuntobudjettia ja jätin rahaa myös kaupankäyntikuluihin. Lainaneuvottelu sujui lopulta paremmin kuin olin odottanut.”
– Veera
”Lainakaton perusteella oma rahoitukseni vaikutti riittävältä, mutta pankin vakuusarvio yllätti. Pyysin laskelmat kahdesta pankista ja sain toisesta huomattavasti ymmärrettävämmän selvityksen lisävakuuden tarpeesta. Arvostin erityisesti sitä, että myös riskit ja kuukausittaiset asumismenot käytiin rauhassa läpi.”
– Joonas
”Edellisen asunnon myynnistä jääneet varat muodostivat suurimman osan omarahoitusosuudestani. Etukäteen tehty laskelma auttoi päättämään, kuinka paljon rahaa käytän uuteen kotiin ja kuinka suuren puskurin jätän tilille. Pidin prosessia selkeänä, kun lainakattoa, vakuusarvoa ja omaa maksuvaraa tarkasteltiin erillisinä asioina.”
– Pirjo